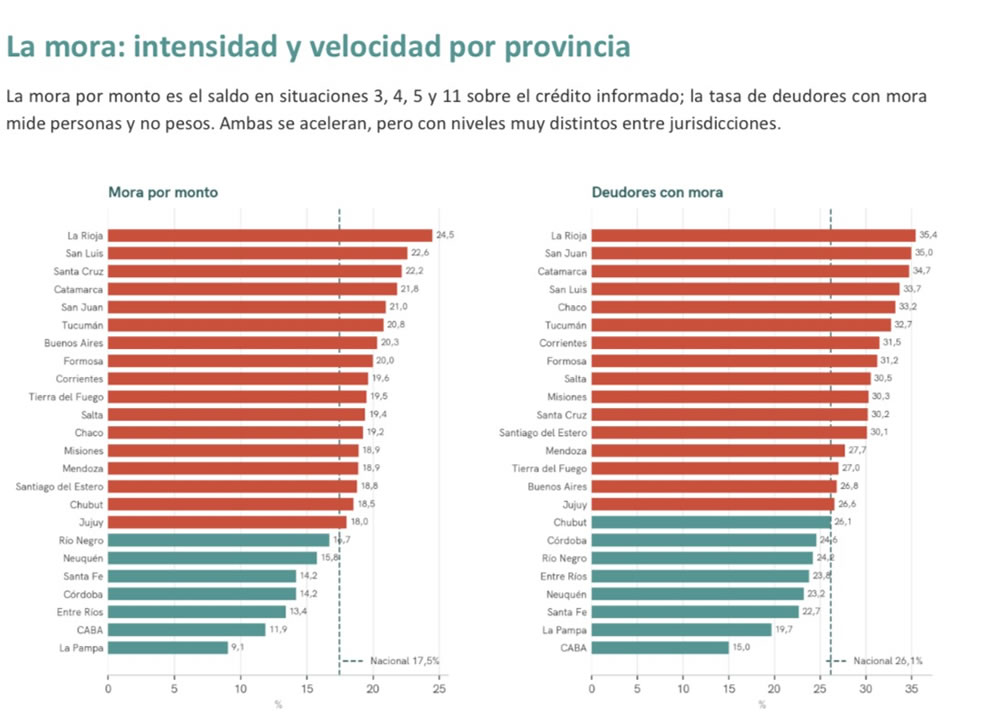
La mora de los créditos a las familias en Entre Ríos alcanzó el 13,4% en junio de 2026, por debajo del promedio nacional del 17,5%. La diferencia fue de 4,1 puntos porcentuales, de acuerdo con un informe elaborado por Eco Go y la Facultad de Ciencias Empresariales de la Universidad Austral, a partir de datos del Banco Central de la República Argentina (BCRA).
El relevamiento, titulado Crédito a las familias: monto consolidado y regional, analiza la situación del financiamiento a personas físicas en las distintas jurisdicciones del país y permite comparar la proporción de los saldos crediticios que se encuentran en situación irregular.
Aunque Entre Ríos presentó un indicador inferior a la media nacional, la mora provincial registró un incremento interanual significativo. En junio de 2026, la suba fue de 7,8 puntos porcentuales respecto del mismo mes de 2025, mientras que el aumento a nivel nacional llegó a 10,5 puntos.
De esta manera, el indicador entrerriano también evidenció un deterioro en la regularidad de los pagos, aunque su incremento fue menor que el registrado en el conjunto del país.
La situación de Entre Ríos frente a otras provincias
La comparación regional muestra diferencias en los niveles de irregularidad crediticia. Entre Ríos se ubicó por debajo de Corrientes, donde la mora alcanzó el 19,6%, y también registró un porcentaje inferior al de Santa Fe y Córdoba, ambas con un 14,2%.
Los datos permiten observar que, durante junio de 2026, la provincia entrerriana presentó una proporción menor de créditos en situación irregular que esas tres jurisdicciones.
Diferencias entre los bancos y los proveedores no financieros
El informe también distingue entre los créditos otorgados por entidades del sistema financiero tradicional y aquellos concedidos por proveedores no financieros de crédito, una categoría que comprende empresas que ofrecen financiamiento fuera del sistema bancario.
En el conjunto del país, la mora de los créditos otorgados por proveedores no financieros llegó al 31%, mientras que en el sistema financiero tradicional se ubicó en el 15,2%.
La diferencia entre ambos indicadores refleja niveles de irregularidad distintos según el tipo de otorgante del crédito. No obstante, los datos nacionales citados no permiten establecer, por sí solos, cómo se distribuye esa diferencia específicamente en Entre Ríos.
El estudio utiliza información de la Central de Deudores del BCRA y datos del Instituto Nacional de Estadística y Censos (Indec) y de la Comisión Económica para América Latina y el Caribe (Cepal). Su análisis por jurisdicción y tipo de otorgante permite examinar la evolución del financiamiento a las familias y la situación de los pagos en las distintas regiones del país.
